Domain steuerpflichtigkeit.de kaufen?
Wir ziehen mit dem Projekt
steuerpflichtigkeit.de um.
Sind Sie am Kauf der Domain
steuerpflichtigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerpflichtigkeit.de kaufen?
Ist eine direkte Art fördernd?
Eine direkte Art kann fördernd sein, da sie klare und konkrete Informationen vermittelt und Missverständnisse vermeidet. Sie ermöglicht eine effektive Kommunikation und kann zu schnelleren Ergebnissen führen. Allerdings ist es wichtig, dass die direkte Art respektvoll und einfühlsam erfolgt, um mögliche negative Auswirkungen auf andere zu vermeiden. **
Ist Radfahren genauso fördernd wie Laufen?
Radfahren und Laufen sind beide gute Möglichkeiten, um Ausdauer, Kraft und Fitness zu verbessern. Beide Aktivitäten bieten ähnliche Vorteile wie die Stärkung des Herz-Kreislauf-Systems, den Aufbau von Muskeln und die Verbrennung von Kalorien. Der Hauptunterschied besteht darin, dass Radfahren gelenkschonender ist, da es weniger Belastung auf die Knie- und Fußgelenke ausübt, während Laufen eine höhere Intensität und eine größere Wirkung auf den Knochenbau haben kann. Letztendlich hängt es von den individuellen Vorlieben und Zielen ab, welche Aktivität besser geeignet ist. **
Ähnliche Suchbegriffe für Fördernd
Top-Angebote
Produkte zum Begriff Fördernd:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lautet ein Job, der aufregend, abwechslungsreich und fördernd ist?
Ein Job, der aufregend, abwechslungsreich und fördernd ist, könnte beispielsweise ein Beruf im Bereich des Eventmanagements sein. In diesem Job organisiert man verschiedene Veranstaltungen, wie Konzerte, Messen oder Firmenevents, und ist ständig mit neuen Herausforderungen und unterschiedlichen Aufgaben konfrontiert. Zudem hat man die Möglichkeit, kreativ zu arbeiten und seine organisatorischen Fähigkeiten weiterzuentwickeln. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Fördernd:
-
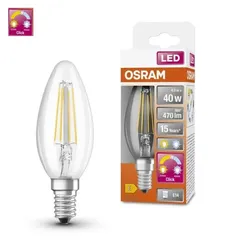
OSRAM E14 LED Biorhythmus fördernd in Kerzenform klar FILAMENT 4W wie 40W RELAX & ACTIVE - Unterstützt den Biorhythmus.product-description{width:100%;max-width:100%;box-sizing:border-box;overflow-wrap:anywhere;word-break:break-word;}.product-tables{width:100%;max-width:620px;border-collapse:collapse;margin:0 0 18px;table-layout:fixed;}.product-tables td{padding:5px 7px;border:1px solid #ccc;vertical-align:top;word-break:break-word;overflow-wrap:anywhere;hyphens:auto;}.product-tables td:first-child{width:42%;background:#e6e6e6;}.product-tables td:last-child{width:58%;}@media(max-width:600px){.product-tables{width:100%!important;max-width:100%!important;table-layout:fixed!important;}.product-tables td{padding:4px 5px!important;font-size:13px!important;line-height:1.35!important;word-break:break-word!important;overflow-wrap:anywhere!important;hyphens:auto!important;}.product-tables td:first-child{width:40%!important;}.product-tables td:last-child{width:60%!important;}}@media(max-width:380px){.product-tables td{padding:3px 4px!important;font-size:11px!important;line-height:1.3!important;}.product-tables td:first-child{width:38%!important;}.product-tables td:last-child{width:62%!important;}}@media(max-width:320px){.product-tables td{padding:3px!important;font-size:10px!important;line-height:1.25!important;}.product-tables td:first-child{width:37%!important;}.product-tables td:last-child{width:63%!important;}} OSRAM LED Superstar Plus Classic B 40 Filament Active & Relax 4 W 40 W Ersatz 470 lm 2700/4000 K Warmweiß/Neutralweiß E14 230 V 300° nicht dimmbar Die OSRAM LED Superstar Plus Classic B 40 Filament Active & Relax 4058075434783 verbindet klassische Kerzenlampen-Optik mit einer flexiblen Auswahl zwischen zwei Lichtfarben. Die LED-Lampe besitzt einen E14-Sockel, eine klare Filament-Ausführung und eignet sich als energieeffizienter Ersatz für eine herkömmliche 40-W-Glühlampe. Mit 4 W Leistungsaufnahme erzeugt die Lampe 470 lm. Die besondere Active-&-Relax-Funktion ermöglicht den Wechsel zwischen 2700 K Warmweiß und 4000 K Neutralweiß über einen einfachen Doppelklick des vorhandenen Wandschalters. Dadurch kann die Lichtwirkung ohne App, Fernbedienung oder separates Steuergerät an die jeweilige Situation angepasst werden. Lichtfarbe & Farbtemperatur Die OSRAM LED Superstar Plus Classic B 40 verfügt über zwei wählbare Lichtfarben. Mit 2700 K Warmweiß entsteht eine angenehm warme und entspannte Atmosphäre, die sich besonders für gemütliche Abendstunden und Aufenthaltsbereiche eignet. Durch einen Doppelklick des normalen Wandschalters kann auf 4000 K Neutralweiß gewechselt werden. Diese klarere Lichtfarbe unterstützt eine aktivere und sachlichere Raumwirkung und eignet sich besonders für Situationen, in denen eine fokussiertere Beleuchtung gewünscht ist. Lichtleistung Die LED-Lampe erreicht mit nur 4 W einen Lichtstrom von 470 lm. Damit ersetzt sie eine konventionelle 40-W-Glühlampe und reduziert die Leistungsaufnahme deutlich. Der breite 300°-Abstrahlwinkel sorgt für eine weitreichende Lichtverteilung. Dadurch eignet sich die Lampe sowohl für dekorative Leuchten als auch für Anwendungen, bei denen das Licht möglichst großflächig in den Raum abgegeben werden soll. Farbwiedergabe Mit einem Farbwiedergabeindex von CRI 80 bietet die LED-Lampe eine solide Farbwiedergabe für typische Anwendungen im Wohn- und Innenbereich. Die Farbwiedergabe bleibt unabhängig von der gewählten Lichtfarbe im für diese Produktklasse angegebenen Bereich und ermöglicht eine ausgewogene Darstellung von Farben und Oberflächen. Design & Farbe Die B35-Kerzenform und die sichtbare Filament-Technik orientieren sich optisch an klassischen Glühlampen. Die klare Glasoptik lässt die LED-Filamente sichtbar werden und macht die Lampe besonders interessant für offene Leuchten. Durch den E14-Sockel und die schlanke Kerzenform lässt sich die Lampe vielseitig in Kronleuchtern, Wandleuchten, Tischleuchten und weiteren passenden Leuchten einsetzen. Das klare Erscheinungsbild unterstützt dabei eine dekorative und hochwertige Optik. Einsatzbereich Die OSRAM LED Superstar Plus Classic B 40 eignet sich für zahlreiche Innenräume und kann überall dort eingesetzt werden, wo eine E14-Kerzenlampe mit flexibler Lichtfarbauswahl benötigt wird. Typische Einsatzbereiche sind Wohnzimmer, Schlafzimmer, Essbereiche, Flure und dekorative Leuchten. Die Active-&-Relax-Funktion ist besonders praktisch in Räumen, die sowohl für entspannte als auch für aktivere Situationen genutzt werden. So kann beispielsweise abends Warmweiß und tagsüber Neutralweiß gewählt werden. Besondere Eigenschaften Die zentrale Besonderheit der Lampe ist die Kombination aus zwei Lichtfarben in einem Leuchtmittel. Zwischen 2700 K Warmweiß und 4000 K Neutralweiß wird durch einen Doppelklick am Standard-Wandschalter umgeschaltet. Dadurch kann die Lichtstimmung ohne zusätzliche Smart-Home-Komponenten, App oder Fernbedienung verändert werden. Die Bedienung erfolgt ausschließlich über den vorhandenen Lichtschalter und bleibt damit besonders einfach und alltagstauglich. Stil & Raum Die OSRAM LED Superstar Plus Classic B 40 eignet sich besonders für klassische, moderne und dekorative Leuchtenkonzepte. Die Kerzenform und die sichtbaren Filamente setzen einen stilvollen Akzent, insbesondere bei Leuchten mit offenem Leuchtmitteldesign. Die Möglichkeit zwischen Warmweiß und Neutralweiß zu wechseln, erweitert die Einsatzmöglichkeiten zusätzlich. So lässt sich das Leuchtmittel sowohl für gemütliche Wohnatmosphäre als auch für eine klarere Beleuchtung im Alltag einsetzen. Elektrik & Leistung Produkttyp LED-Kerzenlampe Leistung 4 W Ersatz für 40 W Lichtstrom 470 lm Lichtausbeute 117 lm/W Lichtfarbe 2700 K Warmweiß / 4000 K Neutralweiß Farbtemperatur 2700 K / 4000 K Farbwiedergabeindex CRI 80 Abstrahlwinkel 300° Leuchtmittel LED Filament Technische Daten Hersteller OSRAM Produktserie LED Superstar Plus Classic B 40 Filament Active & Relax Hersteller-Artikelnummer 4058075434783 EAN / GTIN 4058075434783 Modell STAR+ Relax & Active Classic B 40 Produktbezeichnung LED STAR+ CL B Act&Rel FIL 40 4 W/827/840 E14 Nennspannung 220–240 V AC Netzfrequenz 50–60 Hz Leistung 4 W Leistungsfaktor ≥ 0,40 Dimmbar Nein Steuerung Standard-Wandschalter Schaltfunktion Doppelklick zum Wechsel der Lichtfarbe Fassung E14 Lampenform B35 / Kerze Kolbenmaterial Glas Kolbenausführung Klar Filament-Technologie Ja Schutzart IP20 Energieeffizienzklasse E Energieverbrauch 4 kWh/1000 h Nennlebensdauer 15.000 h Schaltzyklen 100.000 Umgebungstemperatur -20 °C bis +40 °C Quecksilberfrei Ja Smart-Home-fähig Nein Abmessungen Länge 97 mm Durchmesser 35 mm Maximaler Durchmesser 35 mm Produktgewicht 13 g Montage & Einsatz Montageart Einsetzen in E14-Fassung Einsatzbereich Innenbereich Direktbetrieb 230 V Ja Geeignet für Wohnzimmer Ja Geeignet für Schlafzimmer Ja Geeignet für Essbereiche Ja Geeignet für Flure Ja Geeignet für dekorative Leuchten Ja Geeignet für Außeneinsatz Nur in geeigneter Außenleuchte Besondere Funktionen Active & Relax Ja Lichtfarben 2700 K Warmweiß und 4000 K Neutralweiß Umschaltung Per Doppelklick des Wandschalters Separate Steuerung erforderlich Nein Dimmfunktion Nein Filament-Technologie Ja Direktbetrieb Ja, 220–240 V AC Sofortiger Lichtstart Ja Schaltzyklen 100.000 Hinweise Die OSRAM LED Superstar Plus Classic B 40 Active & Relax bietet zwei Lichtfarben in einer Lampe. Durch einen schnellen Doppelklick des normalen Wandschalters wird zwischen 2700 K Warmweiß und 4000 K Neutralweiß gewechselt. Ein spezieller Schalter, eine App oder eine zusätzliche Steuerung ist dafür nicht erforderlich. Die Lampe ist nicht dimmbar . Die Bedienung über den Doppelklick dient ausschließlich dem Wechsel der Lichtfarbe. Für einen zuverlässigen Farbwechsel sollte der vorhandene Wandschalter einen normalen Ein-/Aus-Betrieb ermöglichen. Die Lampe ist für den direkten Betrieb an 220–240 V AC ausgelegt und darf nur in geeigneten Leuchten mit E14-Fassung verwendet werden. Aufgrund der Schutzart IP20 ist sie grundsätzlich für trockene Innenbereiche vorgesehen. Im Außenbereich darf sie nur in einer dafür geeigneten Außenleuchte eingesetzt werden. Bewertung Die OSRAM LED Superstar Plus Classic B 40 Filament Active & Relax kombiniert die Optik einer klassischen E14-Kerzenlampe mit einer praktischen Zwei-Lichtfarben-Funktion. Mit 4 W ersetzt sie eine herkömmliche 40-W-Glühlampe und erzeugt 470 lm bei einem breiten 300°-Abstrahlwinkel. Der besondere Vorteil liegt in der flexiblen Lichtstimmung: 2700 K Warmweiß sorgt für eine entspannte, wohnliche Atmosphäre, während 4000 K Neutralweiß eine klarere und aktivierendere Lichtwirkung bietet. Der Wechsel erfolgt komfortabel per Doppelklick am normalen Wandschalter. Damit ist die Lampe besonders interessant für Räume, die je nach Tageszeit oder Nutzung unterschiedliche Lichtstimmungen benötigen.3,58 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die Weltmeisterschaft in Brasilien 2014. Wirtschaftlich fördernd und ein sozial verträgliches Event ?, Taschenbuch von Aaron Kronenberg, GRIN,Die Weltmeisterschaft In Brasilien 2014. Wirtschaftlich Fördernd Und Ein Sozial Verträgliches Event ?, Taschenbuch Von Aaron Kronenberg, Grin, 978-3-668-73858-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine direkte Art fördernd?
Eine direkte Art kann fördernd sein, da sie klare und konkrete Informationen vermittelt und Missverständnisse vermeidet. Sie ermöglicht eine effektive Kommunikation und kann zu schnelleren Ergebnissen führen. Allerdings ist es wichtig, dass die direkte Art respektvoll und einfühlsam erfolgt, um mögliche negative Auswirkungen auf andere zu vermeiden. **
-
Ist Radfahren genauso fördernd wie Laufen?
Radfahren und Laufen sind beide gute Möglichkeiten, um Ausdauer, Kraft und Fitness zu verbessern. Beide Aktivitäten bieten ähnliche Vorteile wie die Stärkung des Herz-Kreislauf-Systems, den Aufbau von Muskeln und die Verbrennung von Kalorien. Der Hauptunterschied besteht darin, dass Radfahren gelenkschonender ist, da es weniger Belastung auf die Knie- und Fußgelenke ausübt, während Laufen eine höhere Intensität und eine größere Wirkung auf den Knochenbau haben kann. Letztendlich hängt es von den individuellen Vorlieben und Zielen ab, welche Aktivität besser geeignet ist. **
-
Wie lautet ein Job, der aufregend, abwechslungsreich und fördernd ist?
Ein Job, der aufregend, abwechslungsreich und fördernd ist, könnte beispielsweise ein Beruf im Bereich des Eventmanagements sein. In diesem Job organisiert man verschiedene Veranstaltungen, wie Konzerte, Messen oder Firmenevents, und ist ständig mit neuen Herausforderungen und unterschiedlichen Aufgaben konfrontiert. Zudem hat man die Möglichkeit, kreativ zu arbeiten und seine organisatorischen Fähigkeiten weiterzuentwickeln. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Fördernd
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2023, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363823-0, Seitenanzahl: 1000114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.